
Auditoría de Infraseguro para Naves Industriales en Navarra
Categoría
Posts recientes
-
 Seguros para Autónomos y Profesionales en Pamplona
- Auditoría de Infraseguro para Naves Industriales en Navarra
- NIS2, RGPD y Ley de IA: Cumplimiento Normativo para Directivos en Navarra
- Seguro de Responsabilidad Civil para Empresas en Navarra
- Seguro de Salud Colectivo para Empresas en Navarra
- Seguro de Ciberseguridad para Pymes en Navarra
-
 Seguro de Continuidad de Negocio en Navarra | Evita Paradas de Fábrica
- Seguro de Impago de Alquiler en Pamplona | Cobro y Defensa Garantizada
- Seguro Comunidades de Propietarios en Navarra: Guía Administradores de Fincas
- Seguro D&O en Navarra: Blindaje Patrimonial para Directivos y Consejeros
- Seguro de Pérdida de Beneficios y Lucro Cesante en Pamplona | Caser
-
 Seguro Patinete Eléctrico Pamplona: Evita Multas en 2026
Más información
Auditoría de Infraseguro: ¿Tu Nave Industrial en Navarra Está Realmente Cubierta?
Charo Provedo Seguros | Agencia Exclusiva Helvetia (ex Caser) en Pamplona. El 68% de las pymes e instalaciones industriales de Navarra operan con infraseguros ocultos. Te ayudamos a encontrar el agujero antes de que lo haga un siniestro.
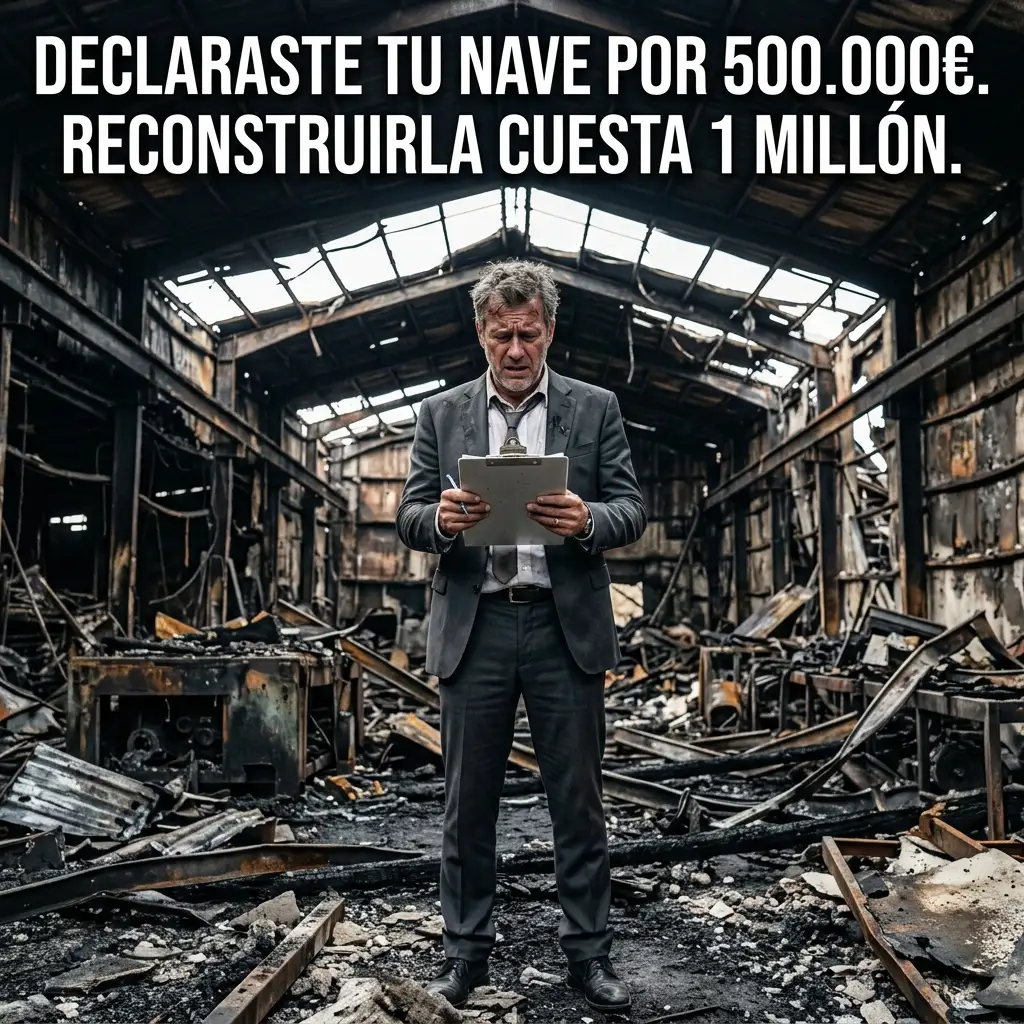
El incendio que sí estaba asegurado (y aun así casi cierra la fábrica)
Un cortocircuito de madrugada provoca un incendio parcial en una nave industrial de la Ribera. No hay heridos. El seguro de incendios paga la reconstrucción y la maquinaria nueva, tal y como estaba previsto en la póliza. El problema llega después: la máquina de sustitución tarda cinco meses en llegar desde el extranjero, y durante ese tiempo la producción se detiene por completo mientras las nóminas de la plantilla y los leasings de la maquinaria siguen venciendo cada mes.
El empresario no estuvo a punto de cerrar por el incendio. Estuvo a punto de cerrar por los cinco meses sin facturar. El seguro compró la máquina nueva; nadie pagó el margen bruto de los pedidos que, mientras tanto, se fueron a la competencia.
Qué es el infraseguro y por qué es tan habitual en Navarra
El infraseguro ocurre cuando el capital declarado en la póliza (el valor por el que está asegurada la nave, la maquinaria o la mercancía) es inferior a su valor real de reposición. Renovar año tras año la misma póliza firmada hace una década, sin actualizar el valor de los activos ni el margen de lucro cesante, es la causa más frecuente. La aseguradora aplica entonces la regla proporcional (Ley 50/1980 de Contrato de Seguro): si solo tienes declarado el 70% del valor real, en un siniestro solo cobrarás el 70% de la indemnización que te corresponde, aunque hayas pagado la prima religiosamente durante años.
Los tres puntos que revisamos en la auditoría descarnada
Valor de reposición real
Comparamos el capital declarado en tu póliza con el coste actual de reconstruir la nave y reponer la maquinaria a precio de hoy, no al precio de cuando se firmó la póliza.
Lucro cesante calculado
Revisamos si el margen bruto y el periodo de indemnización cubren de verdad el tiempo real que tardarías en volver a producir, no una cifra genérica heredada de la póliza anterior.
Maquinaria y stock actualizados
Nueva maquinaria, ampliaciones de nave o cambios en el volumen de stock que nunca se comunicaron a la aseguradora son la causa más común de infraseguro sin que nadie se dé cuenta.
Como Agencia Helvetia, no pedimos un presupuesto: auditamos
Pedir un presupuesto de póliza corriente significa que tú nos dices qué asegurar y nosotros emitimos la póliza sobre esa cifra. Es un modelo obsoleto que traslada todo el riesgo de cálculo al cliente. La auditoría descarnada funciona al revés: actuamos como fiscalizadores, comparamos capital declarado contra valor real y te entregamos el dato crudo, aunque sea incómodo. Es la única forma de saber, antes del siniestro, cuánto te dejaría descubierto tu póliza actual.
Preguntas frecuentes sobre el infraseguro industrial
Comparando el capital declarado en tu póliza actual con el coste de reposición a precio de mercado de la nave, la maquinaria y el stock. Es exactamente lo que hacemos en la auditoría descarnada, sin coste ni compromiso.
Si tienes declarado, por ejemplo, un 70% del valor real de tus activos, en caso de siniestro la aseguradora aplica esa misma proporción a la indemnización, aunque el daño sea total. Cobrarías el 70% del daño real, no el 100%.
No siempre, y cuando lo incluye, el capital y el periodo de indemnización suelen quedarse cortos si no se han recalculado en los últimos años. Es el punto que con más frecuencia deja descubiertas a las pymes industriales navarras.
Como mínimo cada vez que se incorpora maquinaria nueva, se amplía la nave o cambia de forma relevante el volumen de stock o de facturación; y, en cualquier caso, de forma periódica, porque el coste de reposición sube con el tiempo aunque nada más cambie.
No. La auditoría descarnada es el primer paso antes de proponer cualquier cambio de cobertura, precisamente para que la decisión se tome con datos reales y no con la cifra heredada de la póliza anterior.
Un siniestro rompe materiales. No dejes que rompa tu cuenta de resultados
Trae tu póliza actual a C/ Monasterio de la Oliva 21, Pamplona, y te decimos en cifras cuánto te dejaría descubierto un siniestro grave hoy mismo.